Justiça
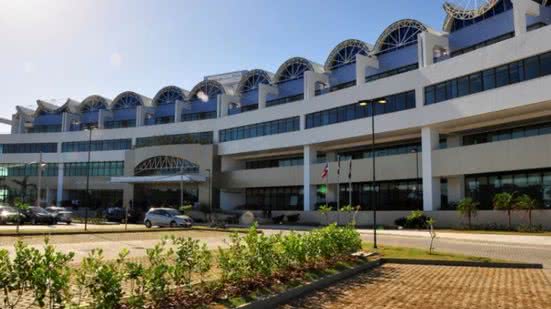
 Divulgação / MP BA

O PicPay e o Banco Original S/A foram acionados pelo Ministério Público da Bahia (MPBA) por conta de práticas abusivas que podem trazer impactos negativos aos consumidores. O fato ocorreu nesta quinta-feira (4). Na ação, a promotora, Joseane Suzart, apontou desde cobranças indevidas até falhas no atendimento e na prestação de informações claras sobre os serviços e contratos.
Entre as irregularidades constatadas pelo MPBA, que ajuizou uma ação civil pública contra as instituições, estão:
Siga o BNews no Google e receba as principais notícias no seu celular
Além disso, os consumidores ainda reclamaram das tarifas excessivas impostas pelos bancos, que resultaram em: dívidas desproporcionais; falta de suporte efetivo aos clientes dos serviços; e recorrente dificuldade para cancelar o cartão de crédito.
No documento, a promotora aponta migração das contas de pessoa física do Banco Original para o PicPay, sem consentimento por parte dos consumidores. O MPBA propôs um Termo de Ajustamento de Conduta (TAC) às respectivas organizações, mas o acordo não foi acatado por elas.
Inscreva-se no canal do BNews no YouTube
Na ação, o Ministério Público solicita à Justiça que determine, liminarmente, que as empresas adotem algumas práticas no atendimento e prestação de serviço ao cliente:
Classificação Indicativa: Livre


Imperdível

Fone top

Bom e Barato

Baita desconto

Qualidade JBL